大气污染治理的市场需求分析及变动趋势预测

一、引言
随着工业化与城市化进程的加快,大气污染问题日益突出,成为影响公众健康、生态环境和经济社会可持续发展的重要因素。国家层面持续加码环保政策, 《大气污染防治法》 修订实施、《打赢蓝天保卫战三年行动计划》等政策文件相继出台,推动大气污染治理从应急式减排向结构化、常态化治理转变。在这一背景下,大气污染治理市场迎来了前所未有的发展机遇,同时也面临技术迭代、资金压力和需求波动等挑战。本文旨在系统分析大气污染治理的市场需求现状,并对其未来变动趋势进行预测,为相关企业与投资者提供参考。
二、大气污染治理市场需求现状分析
1. 政策驱动需求
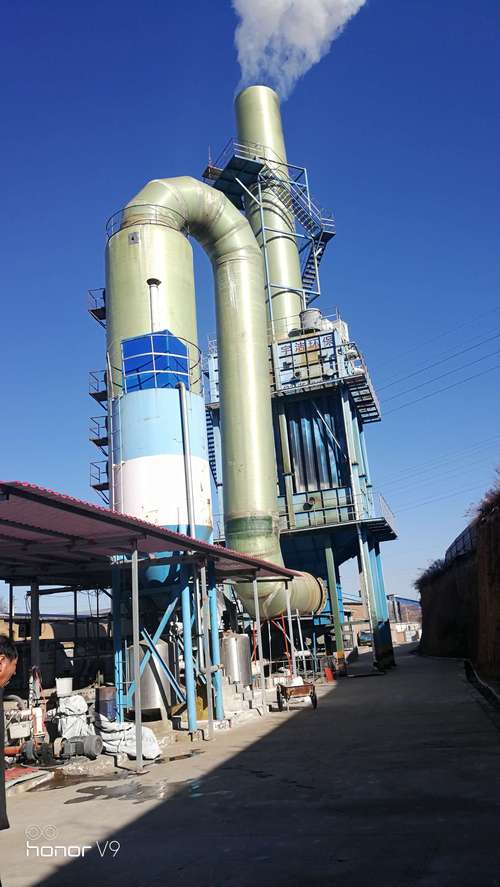
政策是当前大气污染治理市场的第一驱动力。国家“十四五”规划明确提出持续改善空气质量的约束性指标,要求PM2.5和臭氧协同控制,推动钢铁、水泥、玻璃等重点行业超低排放改造。生态环境部陆续发布多项排放标准,涉及工业锅炉、移动源、挥发性有机物(VOCs)等多个领域。随着中央环保督察常态化,企业必须达标排放,催生大量脱硫、脱硝、除尘、VOCs治理等工程与运维需求。
2. 工业领域需求
工业源是大气污染治理的主要市场。其中,电力行业超低排放改造已基本完成,市场重心向钢铁、建材、有色、石化、化工等非电行业转移。非电行业排放点多面广,治理难度大,对应的设备改造、运维服务及在线监测需求旺盛。工业园区集中治理模式逐渐推广,为企业提供“一园一策”综合解决方案,拉动区域市场增长。
3. 移动源治理需求
随着机动车保有量增加,移动源污染在大城市大气污染中的贡献率不断上升。市场需求集中在新能源汽车推广、国六排放标准实施、船舶与非道路移动机械污染控制、油气回收设施改造等方面。特别是柴油货车污染治理和港口岸电建设,成为新的市场增长点。
4. 监测与咨询服务需求
精准治污要求精确的监测数据支撑。大气环境监测网络(含地面站、激光雷达、卫星遥感、微型传感器)的建设与运维,以及污染来源解析、臭氧生成潜势分析、碳排放核算等咨询服务,正在快速增长。环境大数据与智慧环保平台建设亦成为政企客户的新需求。
5. 区域需求差异
东部发达地区大气质量改善较快,市场需求侧重于精细化管控、低碳协同和臭氧治理;中西部地区正处于工业化和城市化加速期,传统除尘、脱硫、脱硝设施建设需求依然较大,同时面临资金和技术短板,市场潜力有待释放。
三、影响市场需求变动的主要因素
1. 政策与法规
排放标准加严、环保税、排污许可制、碳达峰碳中和目标等政策将直接拉动治理需求。政策的不确定性或执行力度波动可能导致市场需求短期起伏。
2. 经济形势
宏观经济增速影响企业盈利与环保投入意愿。经济下行期,部分中小企业可能推迟或减少治理投资,但政策刚性约束又使其无法完全退出市场,形成“被动需求”。
3. 技术进步
治理技术的成熟与成本下降会刺激市场需求。例如,低温脱硝催化剂、高效VOCs吸附材料、智慧监测系统的应用,使治理经济性提升,拓宽了市场空间。
4. 能源结构转型
清洁能源替代(煤改气、煤改电、氢能)减少源头排放,对末端治理需求有一定抑制作用,但同时催生新能源配套、能效管理等新市场。
四、市场需求变动趋势预测
1. 总体规模稳中有升
预计未来5-10年,大气污染治理市场将保持中高速增长,年均增速在8%—12%左右。到2030年,市场规模有望突破万亿元。增量主要来自非电行业超低排放、VOCs综合治理、移动源减排及碳减排协同。
2. 结构升级:从末端治理走向全过程控制
市场需求将从以除尘、脱硫、脱硝为主导的末端治理,向源头替代、过程控制、末端治理相结合的全过程管控转变。这意味着清洁生产审核、工艺改进、无组织排放控制等前端服务需求将显著增加。
3. 减污降碳协同成为新增长极
在“双碳”目标下,大气污染治理与温室气体减排的协同效应受到重视。企业需要兼顾污染物与碳排放的核算、报告与核查,以及碳捕集、利用与封存等新兴技术,带来新的市场需求。
4. 数字化与智能化加速渗透
物联网、大数据、人工智能将在大气治理领域深度融合,形成“智能监测—智能诊断—智能调控”的闭环。智慧环保平台、远程运维、绩效运营等服务模式将快速发展,提升行业附加值。
5. 服务模式创新:从EPC到O&M再到环境绩效服务
市场将从以工程总承包为主,转向长期运维、合同环境服务、环境绩效合同服务等模式。业主更关注治理效果和成本效益,促使治理企业提供综合解决方案。
6. 区域热点转移
中西部地区、县域及工业园区将成为下一阶段市场热点。随着环保基础设施补短板和产业转移,这些区域治理需求将加快释放。
五、结论与建议
大气污染治理市场需求受政策、经济、技术多重因素影响,短期内仍将保持较强刚性。未来市场将呈现规模扩大、结构优化、技术智能、模式创新的总体趋势。对此,建议:
- 企业应加强技术研发,特别是在VOCs治理、臭氧前体物控制、减污降碳协同等方向形成核心竞争力;
- 关注中西部和工业园区等潜力市场,提前布局;
- 推动数字化转型,提升运维效率和客户粘性;
- 创新商业模式,从单一工程商向综合环境服务商转型;
- 投资者可重点关注具备核心技术、运营能力和资金实力的龙头企业和细分领域“专精特新”企业。
大气污染治理市场正处在从高速增长向高质量发展转变的关键期,把握政策脉搏与技术趋势,才能在未来竞争中赢得先机。